毎月の返済がだんだん苦しくなってきた
複数の借入があり、返済がまわらない
督促の電話や書面が届き、精神的につらい
このようなお悩みを抱えていらっしゃる方は、決して珍しくありません。
借金の問題は、ショッピングのリボ払い、ギャンブル、投資の失敗、リストラや収入減、ご家族のためにした立替払いなど、どなたにも起こり得るものです。自分の努力不足と一人で抱え込んでしまう方も多くいらっしゃいますが、法律の枠組みのなかで再スタートを切るための制度が用意されています。
本記事では、借金問題を解決するための債務整理について、その種類・それぞれのメリットとデメリット・弁護士に相談する意義を、一般的な観点で整理して解説します。
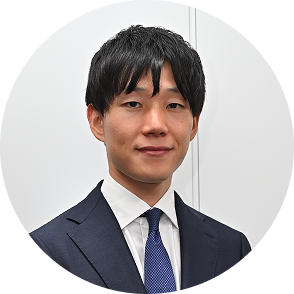
監修:弁護士 馬場 洋尚
馬場綜合法律事務所代表弁護士 / 保有資格:弁護士(東京弁護士会所属)
東京都出身。令和元年12月、渋谷駅付近で馬場綜合法律事務所を開設。法的問題の最良の解決を理念とし、離婚、相続、遺言、一般民事、企業法務など幅広く手がけています。その中でも離婚・男女問題には特に注力して活動しています。ご依頼者の方と密接なコミュニケーションを取りつつ、ひとつ一つのご案件に丁寧に接することを心掛けています。
監修:弁護士 馬場 洋尚
馬場綜合法律事務所代表弁護士 / 保有資格:弁護士(東京弁護士会所属)
東京都出身。令和元年12月、渋谷駅付近で馬場綜合法律事務所を開設。法的問題の最良の解決を理念とし、離婚、相続、遺言、一般民事、企業法務など幅広く手がけています。その中でも離婚・男女問題には特に注力して活動しています。ご依頼者の方と密接なコミュニケーションを取りつつ、ひとつ一つのご案件に丁寧に接することを心掛けています。
債務整理とは?3つの手続きと関連する選択肢
債務整理とは、法律的な手続きを通じて、借金の負担を軽くする、または借金そのものを整理していくための総称です。大きく分けて、次の3つの手続きが柱となります。
3つの主な手続き
| 手続き | 概要 | 特徴 |
| 任意整理 | 貸金業者と直接交渉して返済条件を見直す | 裁判所を介さない・柔軟性が高い |
| 個人再生 | 裁判所を通じて借金を大幅に減額して分割返済 | 住宅などを残せる可能性がある |
| 自己破産 | 裁判所を通じて借金を原則ゼロにする | 支払不能な状態からの再出発 |
借金問題は解決できます/まずは前向きな一歩を

債務整理という言葉に、後ろ向きなイメージをお持ちの方もいらっしゃるかもしれません。しかし、実際には再スタートを切るための、法律で認められた前向きな制度です。
- 返済が苦しくなったら、負担を軽くする選択肢がある
- 生活の立て直しに向けて、法律の枠組みが用意されている
- 弁護士が代理人として、貸金業者との交渉や裁判所の手続きを進められる
大切なのは、一人で抱え込まないことです。
督促や請求に日々追われる状況は、精神的にも大きな負担になります。まずは現状を整理し、選択肢を知ることから始めてみてください。
債務整理を検討すべきタイミング

「どの段階で相談すべきか分からない」という方に向けて、一般的な目安をお伝えします。
- 毎月の返済額が、収入に対して重く感じられる
- 借入先が複数あり、返済のやりくりが難しくなってきた
- 返済のために、別の借入をしなければならない状況になっている
- リボ払いの残高がなかなか減らない
- 督促の電話・書面が届き始めた
- 「まとめローン」「おまとめ」で悩んでいるが、判断がつかない
- 家族に知られたくないが、返済が続けられなくなりそう
これらに当てはまるものがある場合、早めの相談が選択肢を広げることにつながります。
放置してしまうと、督促がエスカレートしたり、給与差押えなどの強制執行に発展したりする可能性もあります。
任意整理/裁判所を介さず、返済条件を見直す
任意整理とは
任意整理は、裁判所を介さず、弁護士が貸金業者と直接交渉し、借金の総額や毎月の返済額を見直していく手続きです。ご相談者ご本人が、無理のない範囲で返済を継続しながら、生活を立て直していけるようにするための選択肢です。
任意整理のメリット
- 弁護士が介入することで、債権者からの督促・取り立てが停止されます
- 和解成立後の将来利息をカットできることが一般的です(元金のみの返済で合意)
- 過去に利息制限法の上限を超える利率で契約していた場合、引き直し計算により借金の減額が見込めることがあります
- 裁判所を介さない手続きのため、官報に掲載されません
- 手続きの対象とする債権者を選ぶことができる(保証人が付いている借金は対象から外すなど)
任意整理のデメリット
- 弁護士費用がかかります(ただし、将来利息のカット効果を考えると、費用を上回る負担軽減になるケースが多くあります)
- 信用情報機関に「弁護士介入」等の事故情報が登録され、完済から数年間は、クレジットカードやローンの新規契約が難しくなる傾向があります
- 元金そのものは原則として減らないため、元金の返済能力がある方向けの手続きとなります
- 利息制限法の上限内の利率で契約している場合は、借金の減額は見込みにくい(将来利息のカット効果のみとなる)
※信用情報機関の登録期間は、法律で一律に定められているものではなく、機関ごとの運用によって異なります。
任意整理が向いているケース
- 元金の返済は続けられそうだが、利息の負担が重い
- 官報に掲載されたくない
- 家族や職場にできる限り知られずに進めたい
個人再生/裁判所を通じて借金を大幅に減額

個人再生とは
個人再生は、裁判所を通じて行う債務整理手続きの一つで、再生計画案を裁判所に提出し、認可決定を受けることで、借金を大幅に減額して原則3年(最長5年)で返済していく手続きです。
個人再生には、次の2種類があります。
- 小規模個人再生:主に個人事業主や、給与以外の収入がある方
- 給与所得者等再生:安定した給与収入がある方
個人再生のメリット
- 弁護士が介入することで、債権者からの督促・取り立てが停止されます
- 借金を原則5分の1程度に減額できる可能性があります(借金額により最低弁済額は変動)
- 住宅ローン特則を利用すれば、住宅を残しながら借金を整理できる可能性があります
- 車などの財産も、条件によっては残せることがあります(ローンが残っており所有権が債権者にある場合は、引き揚げの対象となることがあります)
- 手続開始後は、給与の差押えなどの強制執行ができなくなります
- 自己破産と異なり、資格制限(就けなくなる職業)がありません
個人再生のデメリット
- 自己破産と違い、返済は継続します(原則3年間の分割返済が必要)
- 安定した収入が必要となります(返済継続能力の証明が求められます)
- 信用情報機関に事故情報が登録され、一定期間、クレジットやローンの新規契約が難しくなります
- 裁判所を介するため、官報に掲載されます
- 手続きが複雑で、必要書類も多く、手続きに時間がかかる傾向があります
個人再生が向いているケース
- 借金の金額が大きく、任意整理では返済が難しい
- 住宅を手放したくない
- 自己破産による資格制限を避けたい
自己破産/借金を原則ゼロにして再出発

自己破産とは
自己破産は、借金を返済することが困難になった方が、裁判所に破産手続開始を申し立て、あわせて免責許可を得ることで、借金の返済義務を原則として免除してもらう手続きです。
破産という言葉に強い印象をお持ちの方もいらっしゃいますが、経済的な再出発のための、法律で認められた制度です。
自己破産のメリット
- 弁護士が介入することで、債権者からの督促・取り立てが停止されます
- 免責許可決定が確定すると、借金の返済義務が原則として免除されます(税金・養育費など一部の例外あり)
- 20万円を超えない財産は、手元に残せる場合があります(家財道具などの生活必需品も原則として残ります)
- 手続開始後は、給与の差押えなどの強制執行ができなくなります
- 収入がない方でも利用できる可能性があります
自己破産のデメリット
- 一部の資格・職業に制限がかかることがあります(免責決定確定までの一定期間、警備員・保険外交員・士業など)
- 一定額を超える財産は処分の対象となります
- 免責決定までの期間、破産者名義の郵便物が破産管財人に転送される場合があります
- 信用情報機関に事故情報が登録され、約10年程度、クレジットカードやローンの新規契約が難しくなる傾向があります
- 裁判所を介するため、官報に掲載されます
- 借金の原因や状況によっては、免責が認められない場合(免責不許可事由)があります
自己破産が向いているケース
- 支払不能の状態にあり、返済の見込みが立たない
- 個人再生の要件(安定収入)を満たすのが難しい
- 手続き終了後、腰を据えて生活を立て直したい
自己破産を考えている方から質問される内容として、家族への影響について聞かれることが多いです。下記の記事に詳しくまとめていますので、合わせて読んでみてください。
消滅時効の援用/古い借金の請求が届いたら

貸金業者や、貸金業者から債権を譲り受けた債権回収会社から、古い借金の請求書が突然届くことがあります。この場合、時効期間が経過していれば、支払義務を消滅させられる可能性があります。
時効期間の目安
- 貸金業者の貸金債権:最終返済日から5年
- 個人からの借入や、信用金庫・信用保証協会の求償権など:10年
注意点
「督促が来たから」と焦って一部でも支払ってしまうと、債務を承認したことになり、時効の主張ができなくなる可能性があります。時効期間内かどうかの判断は、素人には難しい面があるため、支払う前に弁護士へご相談ください。
時効が成立している場合は、時効援用の通知書を貸金業者に送付することで、支払義務を消滅させることができます。
こんなご相談なら馬場綜合法律事務所へお任せください

当事務所には、次のようなご相談が寄せられています。ご自身のお悩みに近いものがあれば、遠慮なくお問い合わせください。
- 借金の負担が重く、生活を立て直したい
- 複数の借入があり、まとめローンと任意整理のどちらが良いか迷っている
- 家族や職場に知られずに手続きを進められるか知りたい
- 債務整理が家族や子どもに与える影響を確認したい
- できれば自己破産は避けたいが、他の方法があるか
- 返済を滞納していたら、裁判所などから通知が届いてしまった
- 自己破産の費用や、手続き後の生活が知りたい
- 自己破産のデメリットを具体的に理解したい
- 友人の連帯保証をしていたが、その友人が倒産して保証債務を負わされた
- 過去に消費者金融を利用していたので、過払金の有無を確認したい
- 何年も前の借金について、突然の督促が届いた
一つでも当てはまれば、すぐにご相談を!
借金問題について弁護士にご相談いただく5つのメリット
借金問題を弁護士にご相談いただくことには、次のようなメリットがあります。
① 状況に応じた最適な解決案のご提案
お一人おひとりのご事情(借金額・収入・財産・ご家族の状況など)を丁寧に伺い、任意整理・個人再生・自己破産・過払金・時効援用のなかから、状況に合った選択肢をご提案します。
「借金があるから即・自己破産」ではなく、それぞれの手続きのメリット・デメリットを踏まえたご案内が可能です。
② 督促・取立ての停止
弁護士が受任通知を送付することで、貸金業法により、債権者からご本人への直接の取立てが停止されます。
電話や書面の督促が止まることは、精神的な負担の大きな軽減につながります。
③ 借金の減額・免除
手続きに応じて、次のような効果が期待できます。
- 任意整理:将来利息のカット・引き直し計算による減額
- 個人再生:借金の大幅な圧縮(原則5分の1程度)
- 自己破産:借金の原則ゼロ化(免責許可決定確定後)
- 過払金請求:払い過ぎた利息の返還
- 消滅時効の援用:時効成立の場合、支払義務の消滅
④ 裁判所・貸金業者との窓口を一本化
書類の作成、貸金業者との交渉、裁判所への申立て・・・
手続きの複雑な部分は、弁護士が代理人として一手に対応します。ご本人が直接対応する負担が大きく軽減されます。
⑤ 生活再建までを見据えたサポート
借金問題は、単に手続きが終われば解決というものではなく、その後の生活の立て直しまでを視野に入れる必要があります。
信用情報の回復時期、家族への影響、将来のライフプランまで含めて、ご相談のなかで整理していきます。
無料相談からお手続きの流れ
一般的な流れは、次の通りです。
借金と離婚が重なるケースについて
配偶者の借金が発覚した
借金が原因で離婚を考えている
借金と離婚の問題が重なるご相談も少なくありません。慰謝料・財産分与・養育費など、離婚に関わる論点も同時に整理する必要があります。
離婚に関連するご相談については、当事務所の離婚特化サブサイトでも詳しくご案内しています。
▶ 離婚に関するご相談はこちら(離婚特化サイト)
よくあるご質問
Q. 家族や職場に知られずに債務整理はできますか?
A. 手続きの種類やご状況によりますが、多くのケースで、ご家族や職場に知られずに進めることが可能です。任意整理は官報にも掲載されず、原則としてご本人と弁護士・貸金業者のあいだで完結します。個人再生・自己破産は官報掲載がありますが、日常的に官報を確認している方は多くはありません。ただし、保証人が付いている借金や、給与差押えを受けている場合など、状況によっては配慮が必要な点もあります。
Q. 借金額がいくらから、債務整理を検討すべきですか?
A. 明確な基準はありません。「金額」より「返済負担が生活に与える影響」で判断するのが実務的です。少額でも生活が回らないなら早めの相談を、多額でも収入で無理なく返せているなら急ぐ必要はありません。ご不安があれば、まずはご相談ください。
Q. ブラックリストに載ると、どのような影響がありますか?
A. ブラックリストというリストが実在するわけではなく、信用情報機関に事故情報が登録されることを俗にそう呼びます。登録期間中は、クレジットカードの新規発行、住宅ローンなど各種ローンの契約、携帯電話の分割払いなどが難しくなる傾向があります。デビットカードや家族カードの利用、現金でのお買い物は問題なく可能です。
Q. 連帯保証している借金がある場合はどうなりますか?
A. 主債務者が債務整理をすると、連帯保証人に返済請求がいくのが原則です。任意整理では、あえて保証人付きの債務を手続き対象から外す選択もできます。個人再生・自己破産では、手続き対象から外すことは基本的にできませんので、保証人にも影響が及ぶことを前提とした判断が必要です。
Q. 債務整理の弁護士費用はどのくらいかかりますか?
A. 依頼内容・借金額・債権者数などによって幅があります。任意整理は債権者ごとの着手金・報酬金、個人再生・自己破産は事案全体としての着手金・報酬金という費用体系が一般的です。ご相談時に、費用の見通しを含めてご説明します。分割払いにも対応可能です。
Q. 自己破産すると、すべての財産を失うのですか?
A. いいえ、生活に必要な財産や、一定額以下の財産は手元に残せるのが原則です。家財道具、生活必需品、一定額の現金・預貯金などは残ります。「破産=すべてを失う」というイメージは、実態と異なります。
Q. 過去に完済した借金について、過払金が発生しているか調べたいです。
A. 取引履歴の開示請求により、過払金の有無を計算できます。最後の取引から10年を経過すると時効により請求ができなくなる可能性があるため、心当たりがあれば早めのご確認をおすすめします。
Q. 相談だけでも大丈夫ですか?
A. もちろん可能です。初回ご相談は「現状を整理し、選択肢を知る場」としてご活用いただけます。ご相談後に「もう少し考えたい」とお持ち帰りいただくのも問題ありません。まずはお話を聞かせてください。
渋谷の馬場綜合法律事務所のご案内

馬場綜合法律事務所は、渋谷駅から徒歩でお越しいただける総合法律事務所です。離婚・相続・企業法務・刑事・交通事故など幅広い分野に加え、借金・債務整理のご相談も承っています。
- 初回のご相談から、ご本人のご事情に沿った方針をご提案
- 貸金業者との交渉、裁判所への申立てを一貫して対応
- ご家族への影響、その後の生活再建まで含めたサポート
- 費用のご説明を丁寧に、ご納得いただいてからのご依頼
督促や返済に追われる状況は、精神的にも大きな負担がかかります。まだ相談するほどではないかもと感じる段階でも、遠慮なくお問い合わせください。現状を整理し、選択肢を知ることからご一緒します。
まとめ/借金問題は、一人で抱え込まないでください

- 債務整理には、任意整理・個人再生・自己破産の3つの柱がある
- どの手続きが向いているかは、借金額・収入・財産・ご家族の状況などで変わる
- 「借金があるから即・自己破産」ではなく、選択肢を整理したうえでの判断が大切
- 弁護士が介入することで、督促・取立てが停止し、精神的な負担が軽減される
- 早めのご相談ほど、選択肢の幅が広がる傾向がある
借金の問題は、どなたにも起こり得るものであり、決して恥ずかしいことではありません。法律の枠組みのなかで、再スタートを切るための制度が用意されています。
一人で抱え込まず、まずはお話を聞かせてください。ご一緒に、前向きな解決への道を探していきましょう。